
כרטיס דביט נשמע כמו הדרך הבטוחה לא להיכנס לחובות. בחו"ל הוא עלול לתקוע לכם את החופשה
בקצרה: כרטיס דביט (חיוב מיידי) מוריד את הכסף מהעו"ש ברגע הקנייה, ולכן עוזר לשלוט בתקציב. אבל הוא לא נותן דחיית תשלום של עד חודש, ובהשכרת רכב או במלון בחו"ל הוא מקפיא כסף אמיתי בחשבון כפיקדון. רוב האנשים צריכים את שניהם, לשימושים שונים.
הדביט חזר לאופנה. בנקים דיגיטליים מציעים אותו כברירת מחדל, ויועצים כלכליים ממליצים עליו למי שמתקשה לעקוב אחרי ההוצאות. ההיגיון ברור: אין חיוב שמפתיע בעשירי לחודש. אבל ההבדל בין הכרטיסים גדול יותר ממועד החיוב.
קראו גם: קרן פנסיה מול ביטוח מנהלים: ההבדל הקטן שגוזל מכם דירה שלמה בפרישה · יש לכם כסף בפנסיה ששכחתם ממנה, והיא ממשיכה לגבות ממנו דמי ניהול · המינוס בבנק נראה כמו גמישות. בפועל זו ההלוואה הכי יקרה שלקחתם
שלושה כרטיסים שנראים אותו דבר
מבחוץ אין הבדל. אותו פלסטיק, אותו שבב, אותו לוגו של ויזה או מאסטרקארד. ההבדל הוא מתי הכסף יוצא מהחשבון.
בישראל, כרטיס האשראי הנפוץ הוא בעצם כרטיס חיוב דחוי: כל העסקאות של החודש מצטברות ויורדות מהעו"ש ביום אחד. זו לא הלוואה מתגלגלת כמו בארצות הברית, כל עוד לא ביקשתם קרדיט או תקרת חיוב.
הבעיה מתחילה בדלפק של חברת ההשכרה
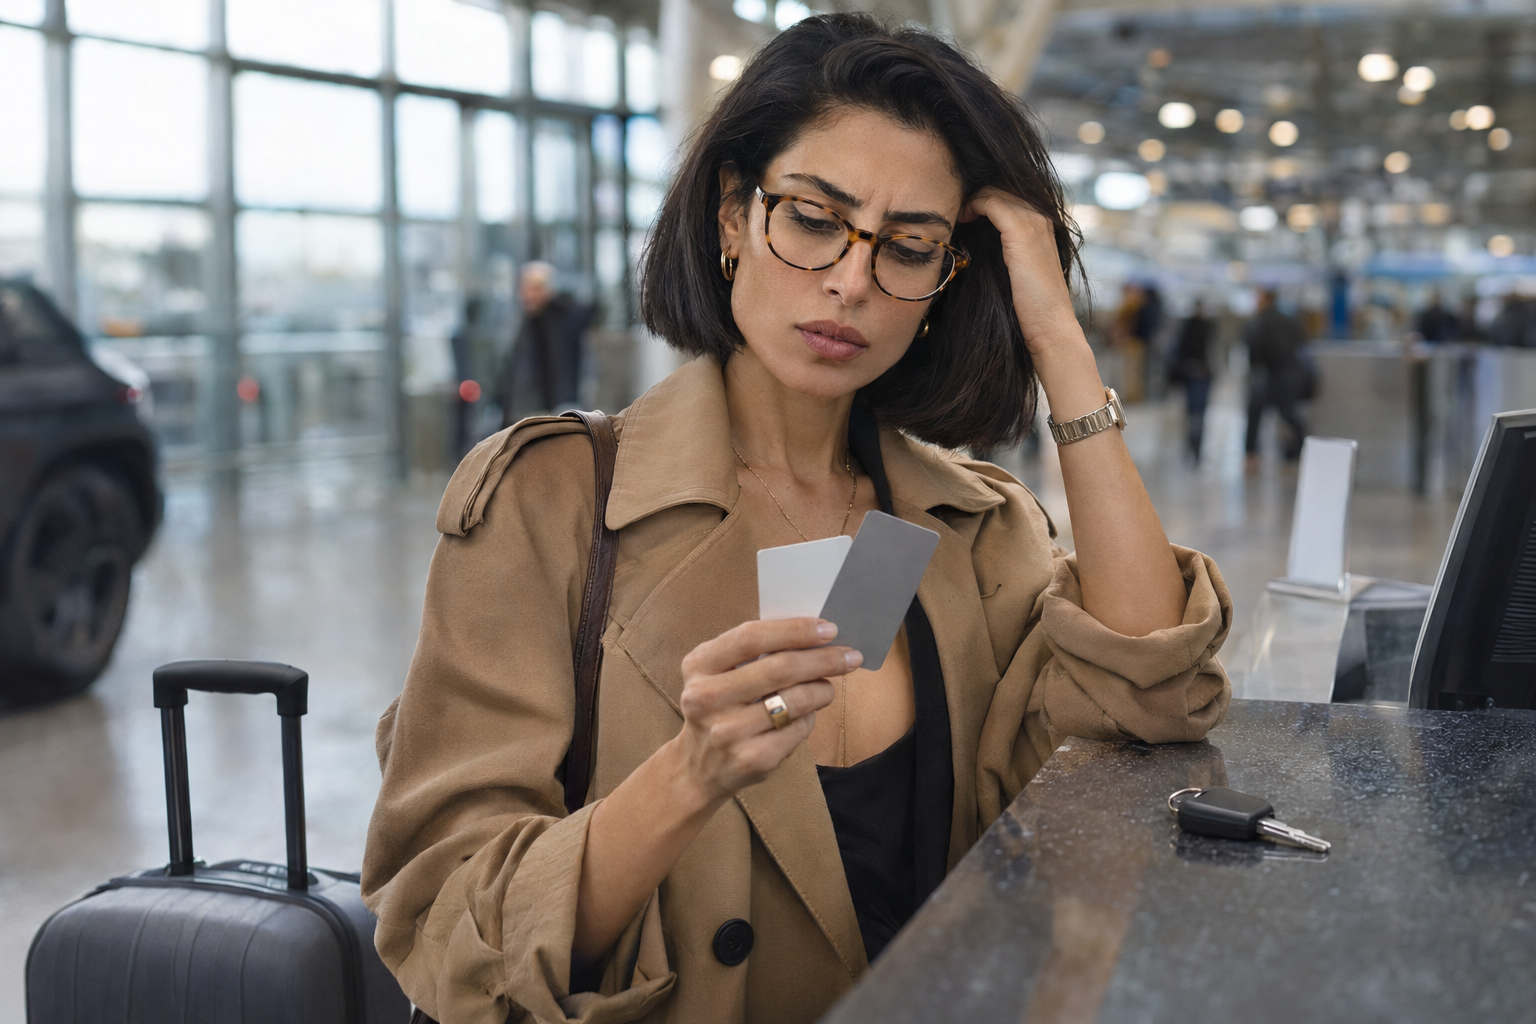
כשאתם אוספים רכב שכור בחו"ל, החברה תופסת מסגרת לפיקדון, לעיתים של מאות אירו. בכרטיס אשראי זו רק חסימה של מסגרת, הכסף לא זז. בדביט הסכום יורד בפועל או מוקפא בעו"ש, ויכול לחזור רק אחרי ימים או שבועות מהחזרת הרכב.
חלק מחברות ההשכרה פשוט מסרבות לדביט לצורך פיקדון. אותו דבר קורה בצ'ק אין בחלק מהמלונות. מי שמגיע עם דביט בלבד יכול לגלות את זה מול הפקיד, אחרי טיסה של ארבע שעות.
יש עוד פרט קטן. כשהפיקדון משוחרר, הוא חוזר לעו"ש לפי שער ההמרה של אותו יום, לא בהכרח של יום החיוב, כך שהסכום שחוזר יכול להיות שונה במעט ממה שירד.
הכסף שעובד בשבילכם 30 יום
בחיוב דחוי, הכסף של קניות החודש נשאר בעו"ש עד מועד החיוב. אם החזקתם אותו בקרן כספית, הוא אפילו צבר תשואה קטנה בזמן הזה. בדביט הכסף יוצא מיד.
מנגד, כרטיס אשראי מאפשר לחיות כל חודש על המשכורת של החודש הבא. מי שמגיע למועד החיוב בלי כיסוי נגרר למינוס בבנק, שעולה הרבה יותר מכל הטבה של דחיית תשלום. בשביל אנשים כאלה, דביט הוא כלי משמעת שעובד.
החלוקה שעובדת לרוב המשפחות
- דביט להוצאות היומיום: סופר, דלק, קפה. כך היתרה בעו"ש משקפת את המציאות.
- אשראי לחיובים קבועים ולקניות מקוונות גדולות, עם מועד חיוב שמגיע אחרי המשכורת.
- תמיד כרטיס אשראי בחופשה בחו"ל, לפיקדונות של רכב ומלון.
- נטען לילדים ולבני נוער, עם סכום קבוע בכל חודש.
- שווה לבדוק את עמלת הכרטיס בבנק: בחלק מהבנקים הדביט זול יותר או פטור מדמי כרטיס.
השימוש בכל שלושת הסוגים מוסדר היום בחוק שירותי תשלום משנת 2019, ותיאור מסודר של ההבדלים ביניהם מופיע בערך כרטיס חיוב. ההגנה החשובה ביותר, בכל כרטיס, היא קרן חירום שלא תלויה במועד החיוב. לפני הטיסה הבאה, פתחו את הארנק ובדקו שיש בו כרטיס אשראי אחד לפחות עם מסגרת שמכסה פיקדון של רכב.
מאמרים נוספים שיעניינו אתכם
- קרן פנסיה מול ביטוח מנהלים: ההבדל הקטן שגוזל מכם דירה שלמה בפרישה
- יש לכם כסף בפנסיה ששכחתם ממנה, והיא ממשיכה לגבות ממנו דמי ניהול
- המינוס בבנק נראה כמו גמישות. בפועל זו ההלוואה הכי יקרה שלקחתם
- שכירים לא מגישים דוח למס הכנסה, ולכן הם אלה שמשאירים שם כסף
- אתם כנראה משלמים פעמיים על אותו ביטוח, ואת השני לא תוכלו לממש
- דמי ניהול נמוכים מההפקדה? זה לא הנתון שקובע כמה תשלמו